Gaat u scheiden of beëindigt u een geregistreerd partnerschap? Dan heeft uw ex-partner volgens de wet recht op de helft van het ouderdomspensioen dat u tijdens het huwelijk hebt opgebouwd, en u op de helft van dat van uw ex-partner. Dat heet pensioenverevening. U kunt samen andere afspraken maken, maar dan moet u die wel goed vastleggen. Daarnaast moet u de scheiding binnen twee jaar bij het pensioenfonds melden. Hieronder leest u in gewone taal hoe de verdeling werkt, wat er met het partnerpensioen gebeurt en hoe u voorkomt dat u geld misloopt.
Kort samengevat
- Bent u na 30 april 1995 gescheiden? Dan verdeelt u het ouderdomspensioen dat tijdens het huwelijk of partnerschap is opgebouwd. Standaard krijgt ieder de helft van het pensioen van de ander.
- Meld de scheiding binnen 2 jaar bij het pensioenfonds. Dan betaalt het fonds het deel van uw ex-partner later rechtstreeks aan hem of haar uit.
- U mag afwijken van de wettelijke verdeling: een ander percentage, een andere periode, conversie of helemaal niet verdelen. Leg dit vast in huwelijkse voorwaarden of een echtscheidingsconvenant.
- Het bijzonder partnerpensioen is een aparte uitkering voor uw ex-partner als u overlijdt. In het nieuwe pensioenstelsel verandert dit per fonds.
- Te laat gemeld? Uw recht op het pensioendeel blijft bestaan, maar u moet de betaling dan zelf met uw ex-partner regelen.
Inhoudsopgave
- Wat pensioenverevening is en voor wie het geldt
- Welk pensioen wordt verdeeld en hoeveel krijgt u?
- Bijzonder partnerpensioen: wat uw ex-partner krijgt als u overlijdt
- Andere afspraken maken over de pensioenverdeling
- Zo meldt u de scheiding bij het pensioenfonds
- Pensioen niet geregeld bij de scheiding: wat nu?
- Bijzondere situaties
- Onze kijk op pensioen bij scheiding
- Hulp bij uw pensioenafspraken
- Veelgestelde vragen
- Bronnen
Wat pensioenverevening is en voor wie het geldt
Pensioenverevening betekent dat het pensioen dat tijdens het huwelijk is opgebouwd eerlijk tussen beide ex-partners wordt verdeeld. De gedachte erachter is eenvoudig: in veel gezinnen werkt de ene partner meer en bouwt dus meer pensioen op, terwijl de ander bijvoorbeeld minder werkt om voor de kinderen te zorgen. Dat opgebouwde pensioen ziet de wet als iets van u allebei.
De regels staan in de Wet verevening pensioenrechten bij scheiding, vaak afgekort tot Wvps. Die wet geeft de andere echtgenoot, en ook de geregistreerde partner, recht op verevening van de pensioenaanspraken die na het sluiten van het huwelijk zijn opgebouwd. De wet geldt voor de pensioenregelingen die in artikel 1 worden genoemd, zoals het pensioen dat u via uw werkgever bij een pensioenfonds of verzekeraar opbouwt.
Gescheiden na 30 april 1995
Dit is de situatie van vrijwel iedereen die nu gaat scheiden. Is uw huwelijk of geregistreerd partnerschap na 30 april 1995 beëindigd, dan moet u het pensioen met uw ex-partner verdelen. Het maakt daarbij niet uit of u in gemeenschap van goederen of op huwelijkse voorwaarden getrouwd was: de wettelijke verdeling geldt, tenzij u samen iets anders hebt afgesproken.
Gescheiden tussen 27 november 1981 en 1 mei 1995
Voor scheidingen in deze periode gelden oudere regels. Volgens de Rijksoverheid is een voorwaarde dat u in gemeenschap van goederen was getrouwd, en is het verstandig een advocaat te laten beoordelen of u recht hebt op een deel van het pensioen. Dit vraagt maatwerk, omdat het afhangt van uitspraken en afspraken uit die tijd.
Samenwonend zonder huwelijk of partnerschap
Woonde u samen zonder te trouwen of een partnerschap te laten registreren? Dan geldt de Wvps niet, want die wet gaat over echtgenoten en geregistreerde partners. Of er dan iets te verdelen valt, hangt af van wat u in een samenlevingscontract hebt afgesproken. Hoe u zo’n contract netjes beëindigt, leest u in ons artikel over een samenlevingscontract ontbinden.
Welk pensioen wordt verdeeld en hoeveel krijgt u?
Na een scheiding wordt alleen het ouderdomspensioen verdeeld dat tijdens het huwelijk of geregistreerd partnerschap is opgebouwd. Pensioen dat u vóór de trouwdatum of na de scheidingsdatum opbouwde, blijft van uzelf. Standaard heeft iedere ex-partner recht op de helft van het pensioen van de ander over die periode.
Belangrijk om te weten: verevening werkt in twee richtingen. Hebben u en uw ex-partner allebei pensioen opgebouwd, dan krijgt u ieder de helft van het huwelijksdeel van de ander. In de praktijk krijgt de partner met het kleinste pensioen er per saldo dus iets bij.
Rekenvoorbeeld
Een voorbeeld met verzonnen bedragen maakt het concreet:
| Partner A | Partner B | |
|---|---|---|
| Pensioen opgebouwd tijdens het huwelijk | € 8.000 per jaar | € 2.000 per jaar |
| Helft gaat naar de ex-partner | € 4.000 naar B | € 1.000 naar A |
| Eigen helft die blijft | € 4.000 | € 1.000 |
| Totaal na verevening | € 4.000 + € 1.000 = € 5.000 | € 1.000 + € 4.000 = € 5.000 |
Na de verevening hebben beide ex-partners in dit voorbeeld evenveel pensioen uit de huwelijksjaren. Het pensioen dat ieder vóór of na het huwelijk opbouwde, telt hier niet mee. De bedragen die voor u gelden, vindt u op uw eigen pensioenoverzicht en dat van uw ex-partner.
Een klein pensioen wordt niet verdeeld
Is het bedrag dat naar uw ex-partner zou gaan erg klein, dan vindt er geen verevening plaats. De wet legt die grens bij de afkoopgrens uit artikel 66 van de Pensioenwet. Die grens wordt periodiek aangepast, dus uw pensioenfonds kan u vertellen of uw deel eronder valt.
Wanneer wordt het uitbetaald?
Uw ex-partner krijgt zijn of haar deel pas als u met pensioen gaat. Het pensioen wordt dan in twee delen gesplitst: het ene deel gaat naar u, het andere naar uw ex-partner. Daar zit een nadeel aan: overlijdt u, dan stopt ook de uitkering aan uw ex-partner. Juist daarom bestaan het bijzonder partnerpensioen en de keuze voor conversie, die we hieronder bespreken.
Bijzonder partnerpensioen: wat uw ex-partner krijgt als u overlijdt
Naast het ouderdomspensioen is er het partnerpensioen: een uitkering voor uw partner als u overlijdt. Na een scheiding wordt het deel van dat partnerpensioen dat tot de scheidingsdatum is opgebouwd vaak omgezet in een bijzonder partnerpensioen voor uw ex-partner. Bij veel fondsen gebeurt dat automatisch, zonder dat u er iets voor hoeft te doen.
Uw ex-partner kan daar afstand van doen. Dat gebeurt met een afstandsverklaring, meestal vastgelegd in het echtscheidingsconvenant of in een aparte verklaring die u bij het fonds indient. Waarom zou iemand dat doen? Bijvoorbeeld omdat u een nieuwe partner hebt en wilt dat die bij uw overlijden het volledige partnerpensioen krijgt. Doet uw ex-partner geen afstand, dan gaat het bijzonder partnerpensioen af van wat er voor een nieuwe partner overblijft.
Een afstandsverklaring is een definitieve keuze. Uw ex-partner ziet dan af van een inkomen bij uw overlijden. Laat dit daarom alleen vastleggen als u allebei begrijpt wat het betekent, en bespreek het met een jurist of advocaat die uw scheiding begeleidt.
Wat verandert er in het nieuwe pensioenstelsel?
Pensioenfondsen stappen de komende jaren over op het nieuwe pensioenstelsel, en daarmee verandert ook het partnerpensioen. Hoe dat uitpakt, verschilt per fonds. Een duidelijk voorbeeld is ABP: volgens ABP krijgt een ex-partner vanaf 1 januari 2027 geen partnerpensioen uit de vernieuwde regeling. Bouwde uw ex-partner al vóór die datum pensioen bij ABP op en bent u vóór die datum gescheiden, dan is er mogelijk wel partnerpensioen uit die eerdere opbouw. Ook daar kan de ex-partner afstand van doen.
Gaat u nu scheiden, vraag dan bij uw eigen pensioenfonds na welke regels voor het partnerpensioen gelden en per wanneer het fonds overstapt. Juist rond de overgangsdatum kan dat veel uitmaken voor de afspraken in uw convenant.
Andere afspraken maken over de pensioenverdeling
De helft-helftverdeling is het uitgangspunt, maar u bent er niet aan vast. Ex-partners kunnen afwijken van de wettelijke verdeling, zo staat ook in het pensioenreglement van ABP. Dit zijn de mogelijkheden:
| Keuze | Wat het betekent | Wanneer het past |
|---|---|---|
| Wettelijke verdeling | Ieder krijgt de helft van het huwelijksdeel van de ander | U wilt het eenvoudig en eerlijk houden |
| Ander percentage | Bijvoorbeeld 70/30 in plaats van 50/50 | Als compensatie voor een andere afspraak, zoals de woning |
| Andere periode | U verdeelt alleen het pensioen over een deel van de huwelijksjaren | U woonde al lang apart vóór de officiële scheiding |
| Conversie | Uw ex-partner krijgt een eigen, zelfstandig pensioenrecht | U wilt allebei volledig los van elkaar staan |
| Niet verdelen | Ieder houdt zijn eigen pensioen | U hebt allebei een vergelijkbaar pensioen of regelt het op een andere manier |
Conversie: een eigen pensioen voor uw ex-partner
Bij conversie wordt het pensioendeel van uw ex-partner omgezet in een eigen pensioenrecht. Uw ex-partner krijgt dan een uitkering die niet afhangt van uw pensioendatum of uw overlijden. In ruil daarvoor vervalt meestal het bijzonder partnerpensioen, omdat dit in het eigen recht wordt meegenomen. Twee punten om op te letten:
- Conversie is niet mogelijk bij een scheiding van tafel en bed, in elk geval niet volgens het pensioenreglement van ABP.
- Bij sommige fondsen, zoals PWRI, kan de keuze voor conversie niet meer worden gewijzigd of ingetrokken. Weet dus zeker dat u dit wilt voordat u tekent.
Leg afwijkende afspraken goed vast
Afwijken van de wet kan in huwelijkse voorwaarden of partnerschapsvoorwaarden (bij de notaris) of in het echtscheidingsconvenant dat u samen met uw ex-partner opstelt. Een losse mondelinge afspraak is niet genoeg: het pensioenfonds voert alleen uit wat aantoonbaar en duidelijk is vastgelegd. Pensioen is bovendien vaak een van de grootste bezittingen die u samen hebt, naast de woning. Wie het pensioen anders verdeelt, verschuift dus soms tienduizenden euro’s aan toekomstig inkomen.
Zo meldt u de scheiding bij het pensioenfonds
U moet binnen 2 jaar bij het pensioenfonds melden dat u uit elkaar bent. Die termijn staat ook in de wet: het verzoek om het deel van uw ex-partner rechtstreeks door het fonds te laten uitbetalen, moet binnen twee jaar na de scheidingsdatum bij de uitvoerder binnen zijn. Zo pakt u het aan:
- Breng in kaart waar u pensioen hebt opgebouwd. Kijk naar alle werkgevers tijdens het huwelijk, van u allebei. Elk fonds of elke verzekeraar moet een eigen melding krijgen.
- Spreek af hoe u wilt verdelen. Kiest u de wettelijke verdeling of een afwijking? Leg dat vast in het echtscheidingsconvenant.
- Stel de scheidingsdatum vast. Bij een huwelijk is dat de datum waarop de echtscheiding wordt ingeschreven in de registers van de burgerlijke stand. Vanaf die datum loopt de termijn van twee jaar.
- Vul het meldingsformulier van elk fonds in. De meeste fondsen hebben hiervoor een eigen formulier op hun website. Voeg de gevraagde stukken toe, zoals het convenant of een afschrift van de inschrijving.
- Controleer de bevestiging. Het fonds stuurt u en uw ex-partner daarna een overzicht van de verdeling. Klopt er iets niet, reageer dan meteen.
Wilt u het hele scheidingstraject overzien, inclusief de volgorde van convenant, verzoekschrift en inschrijving? Lees dan ons stappenplan voor een echtscheiding.
Pensioen niet geregeld bij de scheiding: wat nu?
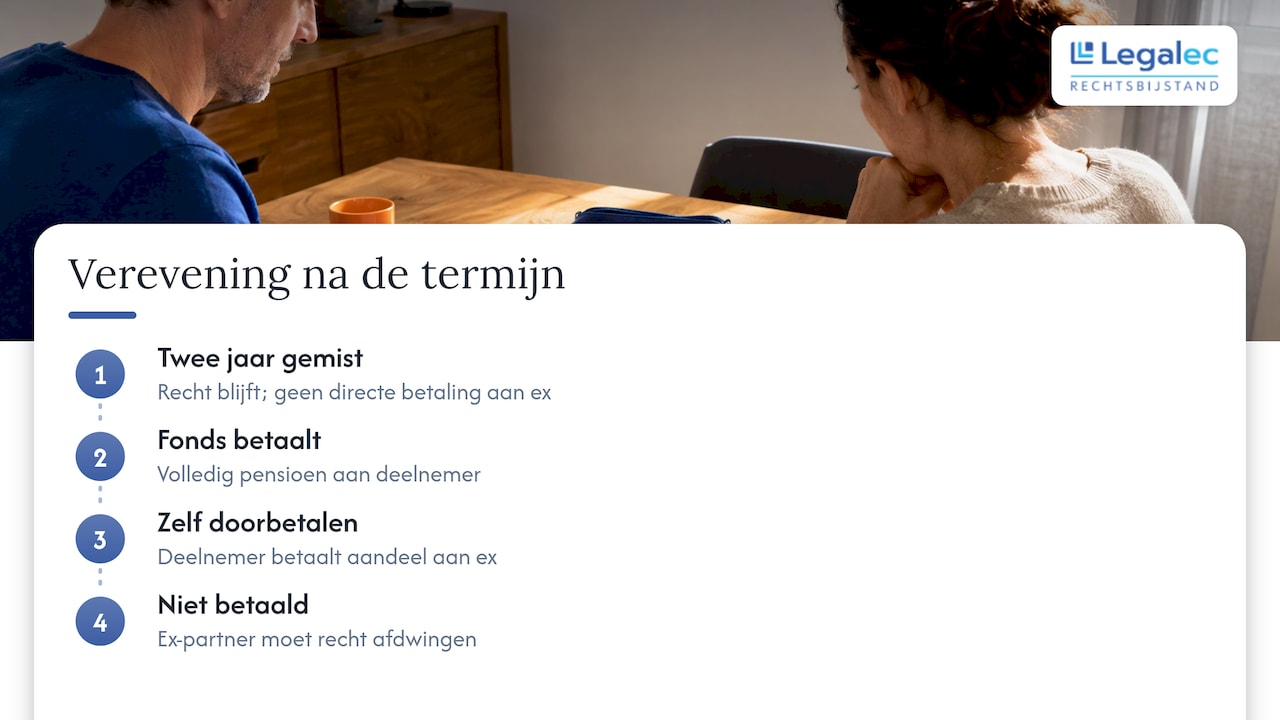
Hebt u de termijn van twee jaar gemist? Dan bent u uw recht niet kwijt. Wel vervalt het recht op directe uitbetaling door het pensioenfonds aan de ex-partner. Volgens PWRI blijft het recht op het aandeel bestaan, maar moeten de ex-partners de verevening dan zelf onderling regelen.
In de praktijk betekent dat: het fonds betaalt het volledige pensioen aan de deelnemer, en die moet het deel van de ex-partner zelf doorbetalen. Dat gaat goed zolang er goed contact is. Wordt er niet betaald, dan moet de ex-partner zijn recht zelf afdwingen, soms pas jaren na de scheiding. Ook fiscaal kan het lastiger worden, omdat het geld eerst bij de één binnenkomt en dan naar de ander gaat.
Het beste wat u kunt doen als u nog binnen de termijn zit: meld alsnog zo snel mogelijk. Zit u er al buiten, maak dan schriftelijke afspraken over hoe en wanneer het deel wordt doorbetaald. Een duidelijke brief aan uw ex-partner, met de berekening erbij, voorkomt veel discussie later. Loopt de verdeling van uw bezittingen helemaal vast, dan helpt ons artikel over een vastgelopen boedelverdeling u verder.
Bijzondere situaties
U of uw ex-partner is directeur-grootaandeelhouder
Bouwde een van u pensioen op in de eigen bv (pensioen in eigen beheer)? Dan is verevening ingewikkelder, omdat de bv zelf de uitkering moet betalen. De Hoge Raad oordeelde in 2017 dat de DGA-ex-echtgenoot in het algemeen het kapitaal voor het deel van de ander bij een externe verzekeraar moet onderbrengen. Zo blijft de ex-partner niet afhankelijk van hoe het met de vennootschap gaat. Bij een DGA-pensioen is deskundige hulp bij de berekening en de afspraken eigenlijk onmisbaar.
Scheiding van tafel en bed
Bij een scheiding van tafel en bed blijft u getrouwd, maar leeft u gescheiden. De pensioenverdeling kan dan wel aan de orde komen, maar conversie is bij onder meer ABP niet mogelijk. Gaat u later alsnog echt scheiden, kijk dan opnieuw naar uw pensioenafspraken.
Pensioen en alimentatie
Pensioen en partneralimentatie hangen met elkaar samen. Gaat de alimentatieplichtige met pensioen, dan daalt het inkomen vaak, en het pensioendeel van de ex-partner telt mee bij diens draagkracht of behoefte. Wilt u na een verandering de alimentatie laten aanpassen, lees dan hoe u alimentatie laat wijzigen.
Onze kijk op pensioen bij scheiding
Wij zien in de praktijk dat pensioen bij een scheiding vaak het onderwerp is dat als laatste aan bod komt. De woning, de kinderen en de alimentatie vragen alle aandacht, en het pensioen voelt ver weg. Toch gaat het om inkomen waar u later van moet leven.
Het gaat zelden mis door onwil. Het gaat mis doordat niemand de melding doet, doordat een afstandsverklaring wordt getekend zonder te begrijpen wat die betekent, of doordat een fonds intussen naar het nieuwe stelsel overstapt en de afspraken in het convenant daar niet op aansluiten.
Daarom vinden wij dat u hier niet alleen voor hoeft te staan. Met een vaste jurist die uw dossier kent, legt u de pensioenafspraken één keer goed vast, controleert u het convenant voordat u tekent en weet u wie u kunt bellen als het fonds een overzicht stuurt dat u niet begrijpt. Zonder ingewikkelde verzekeringsvoorwaarden en in gewone taal.
Juridische redactie Legalec
Hulp bij uw pensioenafspraken
Wilt u weten of de pensioenverdeling in uw convenant klopt, of wilt u een duidelijke brief aan uw ex-partner over een pensioendeel dat niet wordt doorbetaald? Via onze eenmalige juridische bijstand kunt u kiezen voor een juridisch adviesgesprek (€ 149), een document- of contractcheck (€ 245) of een brief op maat (€ 225). Speelt er meer, zoals ook alimentatie of de verdeling van de woning, dan geeft een abonnement op rechtsbijstand u een vaste jurist voor familie en erfenis en vijf andere rechtsgebieden, vanaf € 37,81 per maand (Basic), met Normal voor € 68,06 en Pro voor € 98,31 per maand.
Veelgestelde vragen
Heeft mijn ex-partner recht op mijn hele pensioen?
Nee. Uw ex-partner heeft standaard recht op de helft van het ouderdomspensioen dat u tijdens het huwelijk of geregistreerd partnerschap hebt opgebouwd. Pensioen van vóór de trouwdatum en van na de scheiding blijft volledig van u. Andersom hebt u recht op de helft van het huwelijksdeel van uw ex-partner.
Wat is een afstandsverklaring voor pensioen?
Met een afstandsverklaring doet een ex-partner afstand van het bijzonder partnerpensioen, de uitkering die hij of zij zou krijgen als u overlijdt. Dat wordt vaak gedaan zodat een nieuwe partner het volledige partnerpensioen krijgt. Het is een definitieve keuze, dus laat u vooraf goed informeren.
Moet ik zelf iets doen of regelt het pensioenfonds de verdeling automatisch?
U moet de scheiding binnen twee jaar bij elk pensioenfonds melden om rechtstreekse uitbetaling aan uw ex-partner te regelen. Het bijzonder partnerpensioen wordt bij veel fondsen wel automatisch geregeld. Controleer daarom bij elk fonds wat het van u verwacht.
Wordt het pensioen ook verdeeld als we samenwoonden?
De wettelijke regeling geldt alleen voor gehuwden en geregistreerde partners. Woonde u samen, dan hangt het af van wat u in een samenlevingscontract hebt afgesproken. Zonder afspraken houdt ieder zijn eigen pensioen.
Bronnen
Wet verevening pensioenrechten bij scheiding (wetten.overheid.nl)
Hoe wordt het pensioen verdeeld na een scheiding? (Rijksoverheid)
Scheiden of uit elkaar: de vernieuwde pensioenregeling (ABP)
Pensioenreglement ABP voor burgers per 1 juli 2026
Getrouwd of geregistreerd partnerschap: scheiden of uit elkaar gaan (PWRI)
Hoge Raad 2017, ECLI:NL:HR:2017:693