Gaat u scheiden of beëindigt u uw geregistreerd partnerschap? Dan heeft u allebei recht op de helft van het ouderdomspensioen dat de ander tijdens uw relatie heeft opgebouwd. Dat heet pensioenverevening. U mag samen ook iets anders afspreken: een andere verdeling, helemaal niet verdelen of conversie. Wat u ook kiest, meld het binnen twee jaar bij elk pensioenfonds of elke verzekeraar. Anders betaalt die later niet rechtstreeks aan uw ex-partner en moet u het samen regelen. Hieronder leest u hoe het werkt, welke keuzes u heeft en waar het in de praktijk vaak misgaat.
Kort samengevat
- Bij een scheiding wordt alleen het ouderdomspensioen verdeeld dat tijdens het huwelijk of geregistreerd partnerschap is opgebouwd. De standaard is de helft voor ieder.
- U kunt in huwelijkse voorwaarden of in uw echtscheidingsconvenant een andere verdeling afspreken, verdeling uitsluiten of kiezen voor conversie.
- Het nabestaandenpensioen wordt niet verevend, maar uw ex-partner houdt meestal een bijzonder nabestaandenpensioen.
- Meld de scheiding binnen twee jaar met het officiële formulier bij iedere pensioenuitvoerder.
- Samenwoners zonder huwelijk of geregistreerd partnerschap vallen niet onder de wettelijke regeling.
Inhoudsopgave
- Wat wordt er verdeeld bij een scheiding?
- Uw drie keuzes: verevening, een eigen verdeling of conversie
- Wat gebeurt er met het nabestaandenpensioen?
- Zo regelt u de pensioenverdeling stap voor stap
- Samenwonen zonder trouwen of partnerschap
- Het nieuwe pensioenstelsel en de verdeling
- Hulp bij uw pensioenverdeling
- Onze kijk op pensioen bij scheiding
- Veelgestelde vragen
- Bronnen
Wat wordt er verdeeld bij een scheiding?
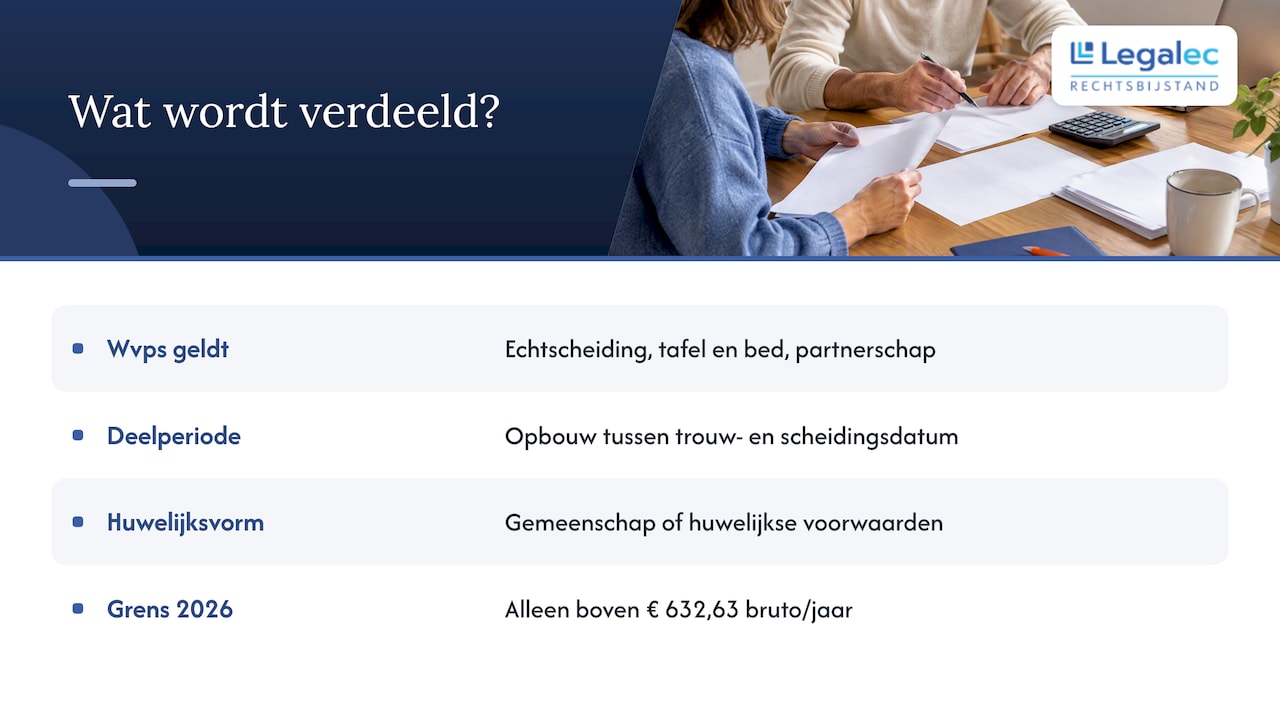
De regels staan in de Wet verevening pensioenrechten bij scheiding (Wvps). Die wet geldt bij echtscheiding, bij scheiding van tafel en bed en bij het beëindigen van een geregistreerd partnerschap. Onder “pensioen” verstaat de wet hier het ouderdomspensioen: het pensioen dat u ontvangt vanaf uw pensioendatum.
Wat valt erbuiten? Pensioen dat u vóór het huwelijk of na de scheidingsdatum heeft opgebouwd, telt niet mee. Alleen de opbouw tussen de trouwdatum en de scheidingsdatum wordt gedeeld. Bent u bijvoorbeeld in 2010 getrouwd en gaat u in 2026 uit elkaar, dan gaat het om het pensioen dat u en uw partner in die zestien jaar hebben opgebouwd.
Het maakt voor de verevening niet uit of u in gemeenschap van goederen of op huwelijkse voorwaarden bent getrouwd. Pensioenverevening is een eigen regeling, los van de verdeling van het huis, spaargeld en de inboedel. Wilt u de pensioenverdeling uitsluiten, dan moet dat wel uitdrukkelijk in uw huwelijkse voorwaarden of convenant staan.
Er is één ondergrens. Een pensioen wordt niet verdeeld als het deel voor de ex-partner op de scheidingsdatum niet hoger is dan het afkoopbedrag uit artikel 66 van de Pensioenwet. Dat bedrag wordt elk jaar aangepast. Voor 2026 is het vastgesteld op € 632,63 bruto per jaar. Kleine pensioentjes uit een korte baan worden dus vaak niet verdeeld.
Een rekenvoorbeeld
Stel: Mark en Sanne trouwen in 2012 en scheiden in 2026. Mark bouwt bij zijn pensioenfonds in die jaren een ouderdomspensioen op van € 9.000 bruto per jaar. Sanne bouwt in dezelfde periode € 3.000 bruto per jaar op bij haar werkgever. Bij standaardverevening krijgt Sanne de helft van Marks opbouw (€ 4.500) en Mark de helft van die van Sanne (€ 1.500).
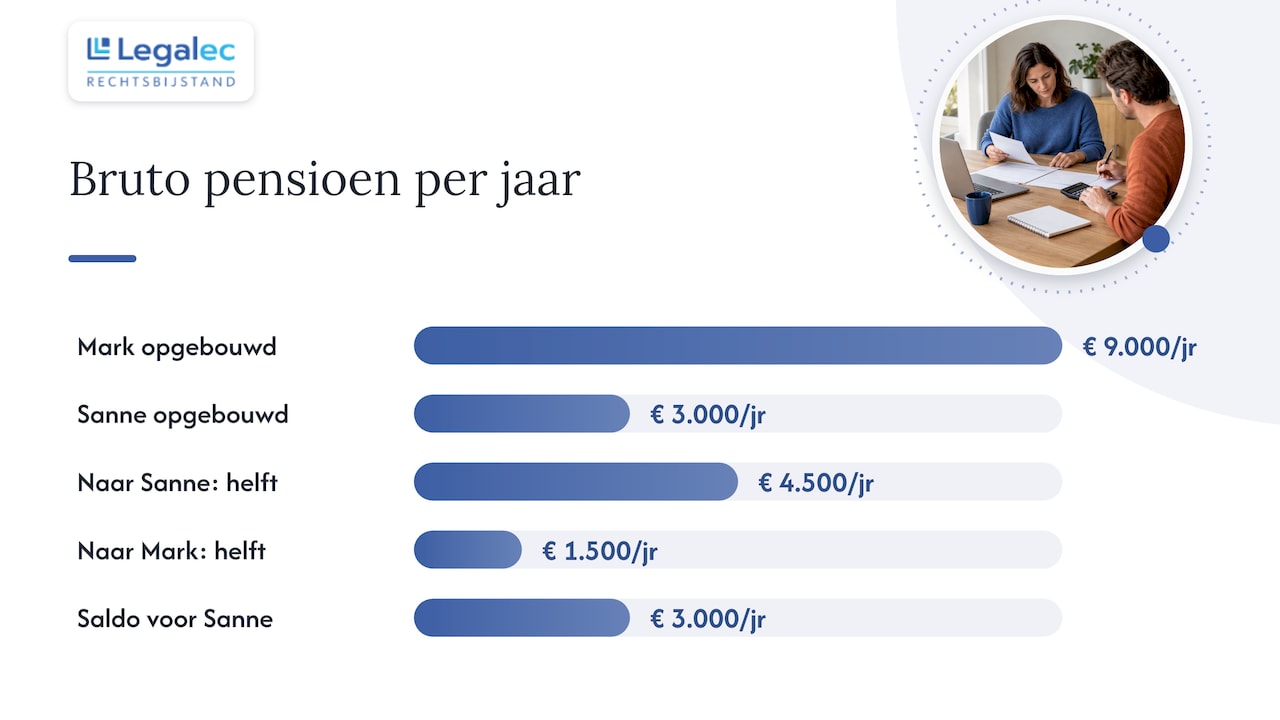
Per saldo ontvangt Sanne later dus € 3.000 bruto per jaar uit Marks pensioen meer dan zij aan hem afstaat. Beide pensioenfondsen betalen het verevende deel rechtstreeks uit, mits de scheiding op tijd is gemeld. Dit voorbeeld is vereenvoudigd: de echte bedragen staan in de opgave die u bij uw pensioenuitvoerder opvraagt.
Uw drie keuzes: verevening, een eigen verdeling of conversie
De wet geeft u ruimte. Volgens de Wvps kunt u schriftelijk een andere verdeelsleutel afspreken, de wettelijke regeling uitsluiten of conversie overeenkomen. ABP zet de mogelijkheden op een rij vanuit het perspectief van een pensioenfonds.
| Standaardverevening | Andere verdeling of uitsluiten | Conversie | |
|---|---|---|---|
| Wat krijgt de ex-partner? | De helft van het tijdens de relatie opgebouwde ouderdomspensioen | Het percentage dat u afspreekt, of niets | Een eigen, zelfstandig pensioenrecht |
| Waar regelt u het? | Geldt automatisch, ook zonder afspraken | Huwelijkse voorwaarden, partnerschapsvoorwaarden of convenant | Schriftelijke overeenkomst, met instemming van de pensioenuitvoerder |
| Wanneer wordt uitbetaald? | Vanaf de pensioendatum van de ex die het pensioen opbouwde | Idem | Op een eigen pensioendatum, los van de ex |
| Partnerpensioen | Ex houdt meestal bijzonder nabestaandenpensioen | Afhankelijk van de afspraken | Gaat op in het eigen pensioenrecht |
| Melden binnen twee jaar? | Ja | Ja | Ja, de overeenkomst gaat mee |
Standaardverevening
Doet u niets, dan geldt de helft-helftregel. Het verevende deel blijft verbonden aan het pensioen van uw ex-partner. Uw deel komt pas tot uitkering als het pensioen van de ander ingaat. Bent u jonger of ouder dan uw ex, dan kan uw uitkering dus op een ander moment starten dan uw eigen AOW-leeftijd. Daar moet u bij uw financiële planning rekening mee houden.
Een andere verdeling of geen verdeling
Soms past een andere verdeling beter. Denk aan een stel waarvan de een het huis overneemt en de ander in ruil daarvoor een groter deel van het pensioen krijgt. Of aan een korte relatie waarin beiden willen dat ieder zijn eigen pensioen houdt. Die afspraak moet schriftelijk vastliggen, in huwelijkse of partnerschapsvoorwaarden of in een scheidingsconvenant. Laat zo’n ruil wel goed doorrekenen: een euro pensioen over twintig jaar is iets anders dan een euro overwaarde vandaag.
Conversie
Bij conversie wordt het recht op uitbetaling, samen met de aanspraak op partnerpensioen, omgezet in een eigen pensioenrecht voor de ex-partner. Het voordeel: u bent financieel helemaal los van elkaar. Uw uitkering hangt niet meer af van de pensioendatum of het leven van uw ex. Conversie kan alleen als de pensioenuitvoerder instemt, en de keuze is definitief. Het nabestaandenpensioen wordt bij conversie wel meegenomen in de omrekening.
Wat gebeurt er met het nabestaandenpensioen?
Het nabestaandenpensioen, ook wel partnerpensioen genoemd, valt niet onder de verevening. Toch blijft uw ex-partner niet met lege handen achter. Het nabestaandenpensioen dat tijdens het huwelijk is opgebouwd, wordt volgens het informatieblad van de Rijksoverheid omgezet in een bijzonder nabestaandenpensioen voor de ex-partner. Overlijdt de ex die het pensioen opbouwde, dan krijgt de achtergebleven ex-partner dat deel.
Ook hier kunt u andere afspraken maken, bijvoorbeeld dat de ex-partner afziet van dit bijzonder nabestaandenpensioen. Dat kan belangrijk zijn als u opnieuw gaat samenwonen of trouwen en uw nieuwe partner beter wilt beschermen. Het informatieblad wijst er ook op dat de rechter de echtscheidingsbeschikking kan uitstellen totdat er duidelijke afspraken zijn over het bijzonder nabestaandenpensioen. Regel dit dus op tijd in het convenant, zodat het uw scheiding niet ophoudt.
Of en hoeveel bijzonder nabestaandenpensioen er is, hangt af van de pensioenregeling. Vraag het per uitvoerder op voordat u tekent.
Zo regelt u de pensioenverdeling stap voor stap
- Breng alle pensioenen in kaart. Kijk welke pensioenfondsen en verzekeraars u en uw partner hebben, ook van oude werkgevers. Vraag per uitvoerder op hoeveel ouderdomspensioen en nabestaandenpensioen er tijdens het huwelijk is opgebouwd.
- Kies samen een verdeling. Standaardverevening, een andere sleutel, uitsluiten of conversie. Bekijk de pensioenverdeling in samenhang met de rest van de verdeling: huis, schulden, spaargeld en eventuele alimentatie.
- Leg het vast in het convenant. Noem per pensioenuitvoerder wat u afspreekt, ook over het bijzonder nabestaandenpensioen. Een vaag zinnetje als “het pensioen wordt verdeeld volgens de wet” laat vragen open over conversie en partnerpensioen.
- Wacht de inschrijving van de scheiding af. De scheidingsdatum is de dag waarop de echtscheidingsbeschikking in de registers van de burgerlijke stand wordt ingeschreven. Vanaf dat moment loopt de termijn.
- Meld de scheiding bij iedere uitvoerder. Gebruik het mededelingsformulier en stuur het naar elk pensioenfonds of elke verzekeraar, ook als u niets wilt verdelen. Doe dat binnen twee jaar na de scheiding.
- Bewaar de bevestiging. De uitvoerder legt de verdeling vast. Controleer of de bedragen kloppen met uw afspraken.
Wilt u het hele traject overzien, van verzoekschrift tot inschrijving? Ons stappenplan voor een echtscheiding helpt u om niets te vergeten.
Te laat gemeld: wat nu?
Meldt u de scheiding niet binnen twee jaar, dan vervalt uw recht niet. U kunt uw deel nog steeds bij uw ex-partner opeisen. Maar de uitvoerder betaalt dan niet rechtstreeks aan u uit: u moet de verrekening onderling regelen. Dat betekent elke maand afhankelijk zijn van de betaling door uw ex, soms tientallen jaren lang. Bij onenigheid komt u dan alsnog bij de rechter terecht. Wie te laat is, doet er goed aan snel contact op te nemen met de uitvoerder en schriftelijke afspraken te maken met de ex-partner.
Samenwonen zonder trouwen of partnerschap
De wettelijke pensioenverevening geldt alleen voor gehuwden en geregistreerd partners. Woonde u samen, eventueel met een samenlevingscontract, dan noemt de Wvps u niet. U heeft dan geen automatisch recht op een deel van het ouderdomspensioen van uw ex. Bij een samenlevingscontract hebben partners niet vanzelf rechten en plichten tegenover elkaar: u legt ze zelf vast.
Staat in uw samenlevingscontract een afspraak over pensioenverdeling, dan kunt u die afspraak tegenover uw ex-partner afdwingen. Voor het partnerpensioen is aanmelding bij de pensioenuitvoerder belangrijk. Zonder aanmelding moet een partner na een overlijden soms extra bewijs leveren, zoals minimaal zes maanden op hetzelfde adres ingeschreven staan plus een gezamenlijk kind of een gezamenlijke woning. De voorwaarden verschillen per regeling: bij ABP is vanaf 1 januari 2027 onder voorwaarden ook een door beiden ondertekende samenlevingsverklaring genoeg.
Gaat u uit elkaar? Meld dat dan ook bij de pensioenuitvoerder, zodat uw ex niet langer als partner geregistreerd staat. Hoe u het contract zelf netjes beëindigt, leest u in onze uitleg over een samenlevingscontract ontbinden.
Het nieuwe pensioenstelsel en de verdeling
Pensioenfondsen stappen de komende jaren over naar het nieuwe pensioenstelsel. Voor de verdeling van het ouderdomspensioen bij scheiding verandert er in de basis niets. Wel wijzigt het nabestaandenpensioen: overlijdt een deelnemer vóór de pensioendatum, dan wordt het nabestaandenpensioen bij de overgestapte uitvoerder gebaseerd op een percentage van het laatstverdiende loon.
Daarnaast ligt er al jaren een nieuwe wet klaar voor de pensioenverdeling bij scheiding. De invoering daarvan is meerdere keren uitgeschoven. Tot die wet in werking treedt, gelden de regels van de Wvps zoals hier beschreven. Kijk voor de actuele stand op de site van de Rijksoverheid voordat u uw convenant tekent.
Hulp bij uw pensioenverdeling
Twijfelt u of de pensioenafspraken in uw concept-convenant kloppen? Met een document- of contractcheck laat u het convenant voor € 245 eenmalig nalezen door een jurist. Wilt u eerst uw keuzes bespreken, dan is er het juridisch adviesgesprek voor € 149. Speelt er meer, zoals een conflict over de boedel of alimentatie, dan geeft ons abonnement voor rechtsbijstand u een vaste jurist die uw dossier kent, vanaf Basic voor € 37,81 per maand, zonder eigen risico per zaak.
Onze kijk op pensioen bij scheiding
Bij een scheiding gaat de aandacht vaak naar het huis en de kinderen. Dat is begrijpelijk. Toch is het pensioen voor veel stellen een van de grootste bezittingen, alleen ziet u het niet op uw bankrekening staan. Daardoor wordt het snel afgedaan met één standaardzin in het convenant.
Wij zien dat juist daar de risico’s zitten. Een vergeten pensioen bij een oude werkgever, geen afspraak over het bijzonder nabestaandenpensioen of een melding die nooit is verstuurd: dat merkt u pas als u met pensioen gaat, wanneer herstellen veel lastiger is.
Daarom vinden wij dat een pensioenverdeling net zo zorgvuldig hoort te worden vastgelegd als de verkoop van het huis. Met een vaste jurist die uw dossier kent, hoeft u dat niet alleen uit te zoeken en houdt iemand het geheel in de gaten: de verdeling, de alimentatie en de boedelverdeling als die vastloopt. Zo ondertekent u een convenant waarvan u weet wat het later betekent.
Juridische redactie Legalec
Veelgestelde vragen
Heeft mijn ex-partner recht op mijn pensioen als we op huwelijkse voorwaarden zijn getrouwd?
Ja, tenzij in uw huwelijkse voorwaarden uitdrukkelijk staat dat u van pensioenverevening afziet. De verevening staat los van het huwelijksgoederenregime. Lees uw huwelijkse voorwaarden er dus goed op na.
Krijgt mijn ex-partner ook een deel van het pensioen dat ik na de scheiding opbouw?
Nee. Alleen het ouderdomspensioen dat tussen de trouwdatum en de scheidingsdatum is opgebouwd, wordt verdeeld. Wat u daarna opbouwt, is helemaal van u.
Moet ik de scheiding ook melden als we het pensioen niet verdelen?
Ja, stuur het mededelingsformulier ook dan naar iedere pensioenuitvoerder. Zo weet de uitvoerder dat er geen verevening plaatsvindt en kan die de afspraken over het bijzonder nabestaandenpensioen goed vastleggen.
Wat is beter: verevening of conversie?
Dat hangt af van uw situatie. Conversie maakt u financieel onafhankelijk van uw ex, maar vraagt instemming van de uitvoerder en is definitief. Verevening blijft gekoppeld aan het pensioen van uw ex, met een bijzonder nabestaandenpensioen als vangnet. Laat beide uitrekenen voordat u kiest.
Bronnen
- Rijksoverheid: Hoe wordt het pensioen verdeeld na een scheiding?
- Wet verevening pensioenrechten bij scheiding (wetten.overheid.nl)
- Afkoopgrens 2026 bekend
- ABP: De mogelijkheden van het verdelen van uw pensioen
- Rijksoverheid: Informatieblad U gaat scheiden
- Mededelingsformulier verdeling ouderdomspensioen bij scheiding
- Rijksoverheid: Verschil huwelijk, geregistreerd partnerschap en samenlevingscontract
- Rijksoverheid: Nabestaandenpensioen onder de nieuwe pensioenregels
- ABP: Trouwen en samenwonen in de vernieuwde pensioenregeling
- ABP: Scheiden of uit elkaar in de vernieuwde pensioenregeling