Wilt u geld lenen aan een familielid, een vriend of een ondernemer? Of leent u zelf? Zet de afspraken dan op papier. Een goede leningsovereenkomst vermeldt wie leent en wie uitleent, het bedrag, de rente, de looptijd, hoe en wanneer u aflost en wat er gebeurt als terugbetalen niet lukt. Beide partijen ondertekenen het stuk met plaats en datum, voordat het geld wordt overgemaakt. Hieronder leest u per onderdeel wat erin hoort, waar de Belastingdienst naar kijkt en welke extra afspraken nodig zijn bij een familielening of een achtergestelde lening.
Kort samengevat
- Een geldlening hoeft volgens de wet niet op papier te staan, maar met een getekend contract kunt u veel makkelijker bewijzen wat u hebt afgesproken.
- Zet er minstens in: namen van beide partijen, het leenbedrag, de rente of andere vergoeding, de looptijd, hoe het geld wordt uitbetaald en hoe en wanneer rente en aflossing worden betaald.
- Spreek een rente af die past bij de markt. Geen of heel lage rente kan de Belastingdienst als schenking zien.
- Leg ook vast wat er gebeurt als de lener niet kan terugbetalen, of als iemand eerder wil aflossen of opzeggen.
- Teken vóór de uitbetaling en bewaar de bankafschriften van de uitbetaling, de rente en elke aflossing.
Inhoudsopgave
- Moet een leningsovereenkomst op papier?
- Wat zet u in een leningsovereenkomst?
- Zo stelt u het contract stap voor stap op
- Rente en aflossing: zo spreekt u ze af
- Lenen binnen familie of vrienden: let op de fiscale kant
- Lenen van of aan uw eigen bv
- Achtergestelde lening: welke extra afspraken horen erbij?
- Wat als de lener niet terugbetaalt?
- Onze kijk op leningsovereenkomsten
- Uw leningsovereenkomst laten opstellen of controleren
- Veelgestelde vragen
- Bronnen
Moet een leningsovereenkomst op papier?
Nee. Een lening tussen particulieren is ook geldig als u alleen mondeling afspraken maakt. In een uitspraak van de Rechtbank Noord-Holland uit 2023 staat dat de wet niet vereist dat een geldlening schriftelijk wordt aangegaan: de lening kan ook blijken uit wat partijen doen. In die zaak kon de uitlener de lening aantonen met onder meer berichten, terugbetalingen en de omschrijvingen bij overboekingen. Ook betalingen die rechtstreeks aan anderen waren gedaan, telden als onderdeel van de lening, omdat de lener zelf had aangegeven hoe en waar het geld betaald moest worden.
Dat klinkt geruststellend, maar het laat ook zien waarom een contract zo verstandig is. Zonder contract moet u achteraf uit losse appjes en overboekingen bewijzen dat het geld een lening was en geen cadeau. En u moet dan ook nog aantonen welke rente en welke termijnen u hebt afgesproken. Dat is precies het soort discussie dat een familieband of vriendschap zwaar belast. Met een getekend stuk ligt alles vast, voor u allebei.
Een schriftelijke overeenkomst helpt daarnaast bij de Belastingdienst. Die wil bij een familielening kunnen zien dat er echt een lening is, met een rente en een aflosschema, en geen verkapte schenking.
Wat zet u in een leningsovereenkomst?
De KVK noemt in haar gids over lenen van familie of vrienden een vaste lijst onderdelen die minimaal in de overeenkomst horen. Daarnaast raadt de KVK een aantal aanvullende afspraken aan. In de tabel ziet u beide, met wat u per onderdeel concreet opschrijft.
| Onderdeel | Wat u opschrijft | Verplicht of aanbevolen |
|---|---|---|
| Partijen | Volledige namen, adressen en geboortedata van lener en uitlener; bij een bedrijf ook KVK-nummer en wie tekent | Minimaal |
| Leenbedrag | Het bedrag in cijfers en letters | Minimaal |
| Rente of vergoeding | Het rentepercentage per jaar, vast of variabel, en hoe de rente wordt berekend | Minimaal |
| Looptijd | Begindatum en einddatum, of het aantal maanden of jaren | Minimaal |
| Uitbetaling | Hoe en wanneer de lener het geld ontvangt, bijvoorbeeld per bankoverschrijving op een genoemd rekeningnummer | Minimaal |
| Rente en aflossing | Hoeveel, hoe vaak en op welke datum er wordt betaald | Minimaal |
| Niet kunnen betalen | Wat er gebeurt bij een achterstand: uitstel, opeisbaarheid, extra kosten | Aanbevolen |
| Opzeggen | Of en hoe de lening tussentijds kan worden opgezegd | Aanbevolen |
| Vervroegd aflossen | Of de lener eerder mag terugbetalen, en of dat kosten met zich meebrengt | Aanbevolen |
| Zekerheden | Een onderpand of een borg, als u dat afspreekt | Aanbevolen |
| Andere leningen | Of de lener tijdens de looptijd elders mag lenen | Aanbevolen |
| Doel | Waarvoor het geld bedoeld is, bijvoorbeeld een woning of een bedrijf | Aanbevolen |
| Ondertekening | Namen van de ondertekenaars, plaats en datum | Altijd |
Neem ook op dat wijzigingen alleen gelden als u ze allebei schriftelijk vastlegt. Zo voorkomt u dat een losse afspraak aan de keukentafel later anders wordt uitgelegd.
Een voorbeeldopbouw
Een overzichtelijke leningsovereenkomst bestaat meestal uit korte artikelen. Een opbouw die voor de meeste particuliere leningen werkt:
- Partijen. Wie leent, wie leent uit.
- Bedrag en uitbetaling. Bijvoorbeeld: de uitlener maakt € 15.000 over op de rekening van de lener binnen een week na ondertekening.
- Rente. Bijvoorbeeld: een vaste rente van een afgesproken percentage per jaar over het openstaande bedrag.
- Aflossing. Bijvoorbeeld: in 60 gelijke maandtermijnen, steeds op de eerste van de maand.
- Vervroegd aflossen en opzeggen. Wat mag, en onder welke voorwaarden.
- Achterstand. Wat er gebeurt als een termijn niet wordt betaald, bijvoorbeeld dat de uitlener na een schriftelijke aanmaning het hele restbedrag in één keer mag opeisen.
- Zekerheden. Als die er zijn.
- Slotbepalingen. Wijzigingen alleen schriftelijk, en wat er gebeurt bij overlijden van een van beide partijen.
- Ondertekening. Namen, plaats, datum en handtekeningen.
De bedragen hierboven zijn een voorbeeld. Vul uw eigen afspraken in en laat niets open dat later voor discussie kan zorgen.
Zo stelt u het contract stap voor stap op
- Bespreek eerst de afspraken. Ga samen zitten en spreek bedrag, rente, looptijd en termijnen af. Bespreek ook het ongemakkelijke deel: wat doen we als het misgaat? De KVK wijst erop dat een lening tussen mensen die elkaar privé goed kennen de relatie onder druk kan zetten, en dat een goede voorbereiding daarom belangrijk is.
- Kies de rente en het aflosschema. Zie het volgende hoofdstuk.
- Schrijf de overeenkomst uit. Gebruik de opbouw hierboven en schrijf in gewone zinnen. Duidelijk is beter dan juridisch klinkend.
- Lees het samen na. Controleer namen, bedragen, data en rekeningnummers. Een verkeerd cijfer kan later veel uitzoekwerk geven.
- Teken vóór de uitbetaling. Bij het lenen van uw bv beschrijft de Belastingdienst dat bij de handtekeningen de namen van de ondertekenaars, de plaats en de datum staan, en dat de overeenkomst gebruikelijk wordt ondertekend voordat het geld wordt uitbetaald. Die volgorde is ook voor particulieren verstandig.
- Maak twee exemplaren. Ieder houdt een getekend origineel.
- Betaal via de bank. Maak het geld over met een duidelijke omschrijving, bijvoorbeeld “lening volgens overeenkomst van [datum]”. Laat de lener aflossingen op dezelfde manier omschrijven.
- Houd een overzicht bij. Bewaar bij het contract de bankafschriften van de uitbetaling, de rentebetalingen en elke aflossing. Daarmee kunt u later altijd laten zien hoeveel er nog openstaat, ook bij uw belastingaangifte.
Voor een gewone onderhandse lening hoeft u niet naar de notaris. Een onderhandse akte, die u zelf opstelt en ondertekent, is geldig. Wilt u als zekerheid een hypotheekrecht op een woning, dan is wel een notariële akte nodig.
Rente en aflossing: zo spreekt u ze af
Bij een onderhandse lening bepaalt u de afspraken samen. Ondernemersplein adviseert ongeveer dezelfde rente af te spreken als een bank zou vragen. De KVK noemt dat een marktconforme rente: ongeveer de rente die een commerciële geldverstrekker vraagt voor een vergelijkbare lening. Vergelijkbaar betekent: hetzelfde bedrag, dezelfde looptijd en dezelfde zekerheden. Een lening zonder onderpand draagt meer risico en heeft bij een bank meestal een hogere rente dan een lening met een woning als zekerheid.
Tip: noteer bij het contract hoe u aan het percentage bent gekomen, bijvoorbeeld welke vergelijkbare rentes u op de peildatum hebt bekeken. Zo kunt u later laten zien dat de rente redelijk was.
Voor de aflossing kiest u meestal uit drie vormen:
- Vaste maandtermijnen voor rente en aflossing samen. De lener betaalt elke maand hetzelfde bedrag. Overzichtelijk voor beide partijen.
- Een vast deel aflossing plus rente over het restant. De maandlast daalt in de loop van de tijd, omdat de rente over een steeds kleiner bedrag gaat.
- Aflossen in één keer aan het eind. De lener betaalt tussentijds alleen rente. Dit kan, maar het risico ligt dan vooral aan het einde van de looptijd. Spreek in dat geval duidelijk af wanneer en hoe het hele bedrag terugkomt.
Welke vorm u ook kiest: zet er een schema bij met data en bedragen. Dan weet iedereen op elk moment waar hij staat.
Lenen binnen familie of vrienden: let op de fiscale kant
Bij een familielening kijkt de Belastingdienst of er echt sprake is van een lening. Ondernemersplein waarschuwt dat geen of een heel lage rente als schenking kan worden gezien. Dat geldt ook als u later een deel van de schuld kwijtscheldt: het kwijtgescholden bedrag is dan in feite een schenking. Leg zo’n kwijtschelding daarom altijd schriftelijk vast en ga na of u aangifte schenkbelasting moet doen.
Volgens dezelfde overheidsgids gelden in 2026 deze schenkingsvrijstellingen: € 6.908 voor kinderen en € 2.769 voor kleinkinderen en anderen. Wat daarboven aan voordeel wordt geschonken, bijvoorbeeld via een te lage rente of een kwijtschelding, kan belast zijn. De bedragen worden jaarlijks aangepast; controleer het actuele bedrag op de site van de Belastingdienst in het jaar van de schenking.
Een paar praktische punten voor familieleningen:
- Noem het doel van de lening. Leent uw kind voor een eigen woning, dan gelden voor eventuele renteaftrek aparte voorwaarden. Laat dit vooraf toetsen door een belastingadviseur of jurist, zodat de overeenkomst daar meteen op aansluit.
- Betaal en ontvang de rente echt. Een rente die alleen op papier staat en nooit wordt betaald, overtuigt de Belastingdienst niet.
- Denk aan broers en zussen. Leent u aan één kind, spreek dan af wat er met de lening gebeurt bij uw overlijden. Zo voorkomt u ruzie bij de verdeling van de erfenis.
- Wilt u toch iets schenken? Doe dat dan apart en uitdrukkelijk, niet via een onduidelijke lening.
Lenen van of aan uw eigen bv
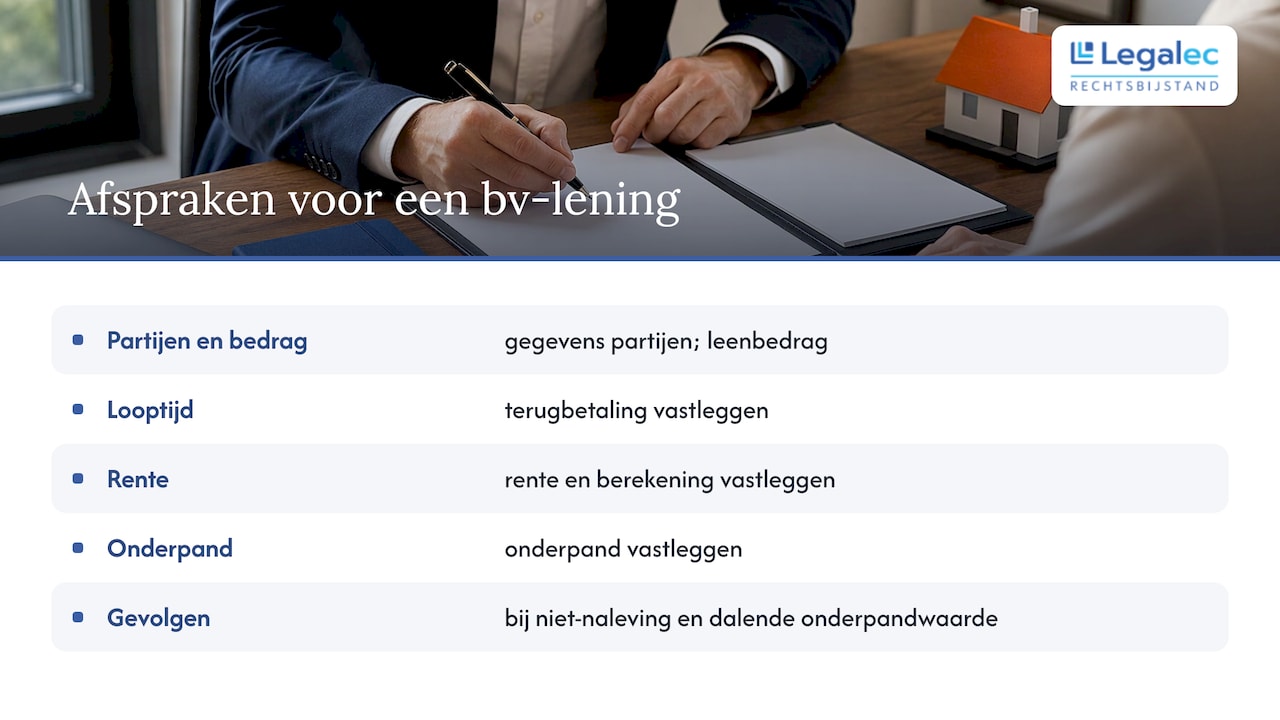
Leent u als directeur-grootaandeelhouder geld van uw eigen bv, of leent u juist geld aan uw bv? Dan stelt de Belastingdienst eisen aan de vorm. De Belastingdienst adviseert schriftelijk vast te leggen: de gegevens van beide partijen, het leenbedrag, de looptijd en terugbetaling, de rente en hoe die wordt berekend, het onderpand en wat er gebeurt als de voorwaarden niet worden nageleefd. Ook hoort erin wat er gebeurt als de waarde van het onderpand onder het leenbedrag daalt. Die laatste regel geldt specifiek voor leningen met uw bv, maar is ook bij andere leningen met een onderpand een goede vraag om vooraf te beantwoorden.
Leent een ondernemer geld van familie of vrienden voor het bedrijf, dan noemt Ondernemersplein dezelfde kern: hoe en wanneer hoofdsom en rente worden terugbetaald, hoe lang de lening loopt en wat er gebeurt als terugbetalen niet lukt. Werkt u met meerdere ondernemers samen in één bedrijf, leg dan ook in uw samenwerkingsafspraken vast wie verantwoordelijk is voor de lening. Hoe u dat aanpakt, leest u in ons artikel over een samenwerkingsovereenkomst opstellen en, voor een vennootschap onder firma, over het VOF-contract opstellen.
Achtergestelde lening: welke extra afspraken horen erbij?
Een achtergestelde lening is een lening die bij problemen pas wordt terugbetaald nadat andere schuldeisers, meestal de bank, zijn betaald. Ondernemers gebruiken dit vaak om een bankfinanciering rond te krijgen: geld van familie of een investeerder telt voor de bank dan bijna als eigen vermogen, omdat de bank voorgaat.
Voor de uitlener betekent dit meer risico. Daarom horen er bij een achtergestelde leningsovereenkomst extra afspraken in:
- Achter wie de lening staat. Noem welke schuldeisers voorgaan: alleen de bank, of alle andere schuldeisers.
- Wanneer er mag worden afgelost. Vaak wordt afgesproken dat aflossing pas begint als de banklening is terugbetaald. Leg vast of rente in de tussentijd wel mag worden betaald.
- Vervroegd aflossen. Controleer of de bank vervroegde aflossing aan u toestaat. De bank stelt vaak eigen achterstellingsvoorwaarden; betrek de bank er daarom op tijd bij, zodat uw contract en de eisen van de bank niet met elkaar botsen.
- Een hogere rente. Omdat de uitlener meer risico loopt, is een hogere rente dan bij een gewone lening gebruikelijk en te verdedigen.
- Informatierecht. De uitlener mag bijvoorbeeld jaarlijks de cijfers van het bedrijf inzien.
Een achtergestelde lening is maatwerk: de afspraken moeten aansluiten op de financiering van de bank. Laat dit contract daarom altijd controleren voordat u tekent.
Wat als de lener niet terugbetaalt?
Kijk eerst wat u in de overeenkomst hebt afgesproken. Staat erin dat het hele bedrag opeisbaar wordt na een gemiste termijn en een aanmaning, dan volgt u die route. Een praktische volgorde:
- Neem eerst contact op. Vaak is er een oplossing, zoals een nieuwe betalingsregeling. Leg die regeling dan schriftelijk vast als aanvulling op de overeenkomst.
- Stuur een schriftelijke aanmaning. Noem het bedrag, de afspraak in het contract en een redelijke termijn om te betalen.
- Eis zo nodig het restbedrag op. Als het contract dat toestaat.
- Schakel juridische hulp in. Als betalen uitblijft, kan een jurist een formele sommatie sturen en met u de vervolgstappen bepalen.
Voor ondernemers die geld tegoed hebben van een klant werkt dit op een vergelijkbare manier. In ons artikel over debiteuren aanmanen leest u hoe u een aanmaning opbouwt.
Onze kijk op leningsovereenkomsten
Bij geldzaken tussen mensen die elkaar vertrouwen, zien wij steeds hetzelfde: de afspraak voelde zo vanzelfsprekend dat niemand hem opschreef. Jaren later herinnert iedereen zich iets anders. Het bedrag klopt nog wel, maar was het nu een lening of een gift? Was er rente afgesproken? Mocht het later?
Een goede leningsovereenkomst is daarom geen teken van wantrouwen. Het is een manier om de relatie te beschermen. Wie vooraf duidelijk vastlegt wat er gebeurt als het tegenzit, hoeft daar later geen ruzie over te maken.
Wij raden aan om de overeenkomst niet alleen in te vullen, maar te laten aansluiten op uw situatie: een familielening voor een woning vraagt andere afspraken dan een achtergestelde lening aan een bedrijf, en de fiscale kant weegt mee. Daarom werken wij met een vaste jurist die uw situatie kent en de afspraken in gewone taal met u doorloopt. Zo weet u precies wat u tekent.
Juridische redactie Legalec
Uw leningsovereenkomst laten opstellen of controleren
Hebt u zelf een overeenkomst geschreven of een voorbeeld ingevuld? Met onze document- of contractcheck voor € 245 bekijkt een jurist of uw afspraken volledig en duidelijk zijn. Wilt u eerst overleggen welke afspraken bij uw situatie passen, dan kunt u een juridisch adviesgesprek boeken voor € 149. Betaalt de lener niet terug, dan stellen wij een brief op maat voor u op voor € 225. Hebt u vaker juridische vragen, over geld, familie, wonen of uw bedrijf? Dan geeft een abonnement op rechtsbijstand u een vaste jurist en een persoonlijk online portaal, vanaf Basic voor € 37,81 per maand, zonder eigen risico per zaak.
Veelgestelde vragen
Is een mondelinge lening tussen particulieren geldig?
Ja. De wet eist geen schriftelijk contract voor een geldlening, en een lening kan ook blijken uit berichten en overboekingen. Zonder contract is het wel lastiger om te bewijzen welke rente, looptijd en termijnen u hebt afgesproken. Een getekende overeenkomst voorkomt die discussie.
Moet een leningsovereenkomst langs de notaris?
Voor een gewone onderhandse lening is dat niet nodig: u stelt de overeenkomst zelf op en tekent hem samen. Een notaris is wel nodig als u een hypotheekrecht op een woning wilt vestigen als zekerheid voor de lening.
Mag ik geld lenen aan mijn kind zonder rente?
Dat mag, maar de Belastingdienst kan een lening zonder of met een heel lage rente als schenking zien. Het rentevoordeel telt dan mee voor de schenkbelasting, boven de jaarlijkse vrijstelling. Wilt u dat voorkomen, spreek dan een rente af die ongeveer overeenkomt met wat een bank vraagt voor een vergelijkbare lening.
Wat is het verschil tussen een gewone en een achtergestelde lening?
Bij een achtergestelde lening gaan andere schuldeisers, meestal de bank, voor bij terugbetaling. De uitlener loopt daardoor meer risico. In het contract staat daarom achter wie de lening staat, wanneer er mag worden afgelost en welke rente daar tegenover staat.
Welke bewijzen bewaar ik naast het contract?
Bewaar het getekende contract met de bankafschriften van de uitbetaling, alle rentebetalingen en elke aflossing. Gebruik bij elke overboeking een duidelijke omschrijving die verwijst naar de overeenkomst. Daarmee kunt u altijd laten zien hoeveel er nog openstaat.
Bronnen
Rechtbank Noord-Holland, ECLI:NL:RBNHO:2023:5923
KVK: Geld lenen van familie of vrienden
Ondernemersplein: Geld lenen bij familie of vrienden voor uw bedrijf
Belastingdienst: Een leningsovereenkomst maken