Over een transitievergoeding betaalt u gewoon belasting. De vergoeding is een brutobedrag dat meetelt als inkomen in het jaar waarin u het geld ontvangt. Uw werkgever houdt bij de uitbetaling direct loonheffing in volgens het zogeheten bijzonder tarief. Voor wie jonger is dan de AOW-leeftijd ligt dat in 2026 tussen 35,75% en 49,50%, afhankelijk van uw jaarloon. Die inhouding is een voorschot: wat u echt verschuldigd bent, blijkt pas bij uw aangifte inkomstenbelasting. Soms krijgt u dan geld terug, soms betaalt u bij. Hieronder leest u in gewone taal hoe de inhouding werkt, wat u netto overhoudt en waar u op let als u een vaststellingsovereenkomst tekent.
Kort samengevat
- De transitievergoeding is altijd een brutobedrag en telt als inkomen in het jaar van uitbetaling.
- Uw werkgever houdt loonheffing in via de groene tabel voor bijzondere beloningen. Daarin zit geen arbeidskorting, waardoor het netto bedrag vaak tegenvalt.
- Het percentage hangt af van uw jaarloon: in 2026 35,75%, 37,56% of 49,50% voor werknemers jonger dan de AOW-leeftijd.
- De definitieve belasting volgt uit uw aangifte inkomstenbelasting. Is er te veel ingehouden, dan krijgt u het verschil terug.
- Het moment van uitbetaling en de afspraken in uw vaststellingsovereenkomst bepalen mee wat u netto overhoudt. Laat die afspraken controleren voordat u tekent.
Inhoudsopgave
- Waarom u belasting betaalt over een transitievergoeding
- Hoe uw werkgever de loonheffing inhoudt
- Wat houdt u netto over? Drie rekenvoorbeelden
- De definitieve afrekening via uw aangifte
- Waar u op let in de vaststellingsovereenkomst
- Zo helpt Legalec u bij ontslag en belasting
- Onze kijk op de belasting over uw transitievergoeding
- Veelgestelde vragen
- Bronnen
Waarom u belasting betaalt over een transitievergoeding
De transitievergoeding is de wettelijke vergoeding die u krijgt als uw werkgever het dienstverband beëindigt of een tijdelijk contract niet verlengt. Fiscaal is het geen cadeau en geen schadevergoeding die buiten de belasting valt. Het geld hangt samen met uw vroegere werk en wordt daarom belast als loon.
Volgens de Belastingdienst over de ontslagvergoeding wordt een ontslagvergoeding, zoals de transitievergoeding, in één keer uitbetaald en telt die in het jaar van ontvangst mee met uw inkomen, met enkele uitzonderingen. Uw werkgever houdt de loonbelasting en premie volksverzekeringen in en draagt die af. U ontvangt dus het netto restant op uw rekening.
Hoe hoog de vergoeding zelf is, hangt af van uw salaris en hoe lang u in dienst was. In 2026 is de transitievergoeding maximaal € 102.000 bruto, of één brutojaarsalaris als u meer verdient dan dat bedrag. Wilt u eerst weten waar u recht op hebt en hoe de berekening werkt, lees dan onze uitleg over de regels voor de transitievergoeding.
Transitievergoeding of ontslagvergoeding: fiscaal hetzelfde
In het dagelijks spraakgebruik lopen de woorden door elkaar. De transitievergoeding is het wettelijke minimum. Een ontslagvergoeding is het bredere begrip: daaronder valt ook een hoger bedrag dat u met uw werkgever afspreekt in een vaststellingsovereenkomst. Voor de belasting maakt dat geen verschil. De Belastingdienst behandelt beide als ontslagvergoeding: inhouding volgens het bijzonder tarief en meetellen als inkomen in het jaar van uitbetaling.
Hoe uw werkgever de loonheffing inhoudt
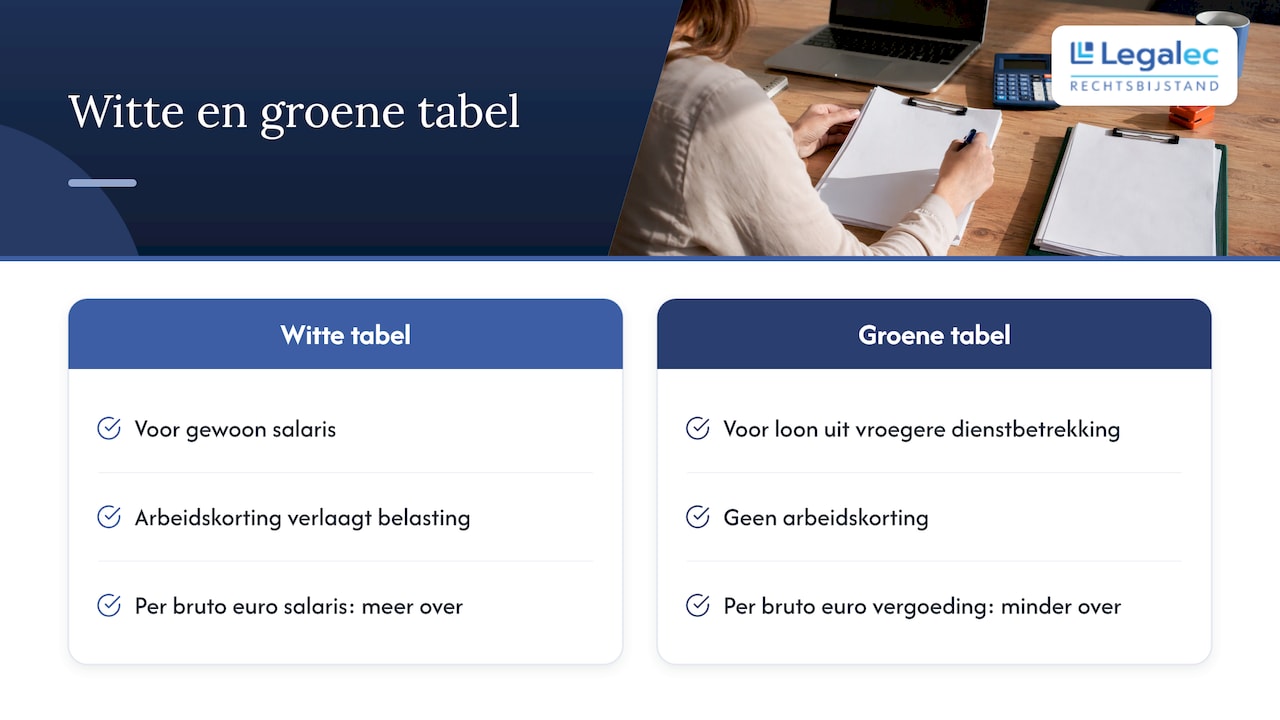
Uw gewone salaris wordt belast met de witte loonbelastingtabel. Voor de transitievergoeding gebruikt uw werkgever een andere tabel: de groene tabel voor bijzondere beloningen. Die tabel is bedoeld voor loon uit een vroegere dienstbetrekking, zoals een ontslagvergoeding, een uitkering of pensioen.
Het belangrijkste verschil: in de groene tabel is geen arbeidskorting opgenomen, omdat die korting bedoeld is voor mensen die werken. Over uw salaris betaalt u door de arbeidskorting per saldo minder belasting dan het tarief doet vermoeden. Over de transitievergoeding krijgt u dat voordeel niet. Daardoor houdt u van een bruto euro vergoeding minder over dan van een bruto euro salaris.
De percentages in 2026
Het bijzonder tarief is één percentage dat over de hele vergoeding wordt toegepast. Welk percentage dat is, hangt af van uw jaarloon. De grenzen volgen de schijven die de Belastingdienst publiceert in de cijferbijlage loonheffingen 2026:
| Jaarloon in 2026 | Tarief voor werknemers jonger dan de AOW-leeftijd |
|---|---|
| tot en met € 38.883 | 35,75% |
| € 38.884 tot en met € 78.426 | 37,56% |
| meer dan € 78.426 | 49,50% |
Hebt u de AOW-leeftijd bereikt, dan gelden lagere percentages, omdat u geen AOW-premie meer betaalt. In de groene tabel bijzondere beloning 2026 staat voor de laagste inkomens in die groep 17,85%.
Met of zonder loonheffingskorting
De groene tabel kent aparte kolommen voor inhouding met en zonder loonheffingskorting. Welke kolom uw werkgever gebruikt, hangt af van de vraag of hij de loonheffingskorting voor u toepast. Omdat de heffingskortingen afbouwen naarmate uw inkomen stijgt, kan het percentage met loonheffingskorting bij hogere inkomens iets boven het schijftarief uitkomen. Kijk daarom op de loonstrook of eindafrekening welk percentage is gebruikt. Klopt het niet met uw situatie, vraag dan om uitleg bij de salarisadministratie.
Wat houdt u netto over? Drie rekenvoorbeelden
De voorbeelden hieronder rekenen met alleen het schijftarief uit de tabel hierboven. Ze laten zien in welke orde van grootte u moet denken. Het exacte bedrag op uw eindafrekening kan iets afwijken, omdat uw werkgever de percentages uit de groene tabel gebruikt, inclusief een eventuele correctie voor de loonheffingskorting.
| Situatie | Bruto transitievergoeding | Percentage | Ingehouden loonheffing | Netto op uw rekening |
|---|---|---|---|---|
| Jaarloon € 30.000 | € 8.000 | 35,75% | € 2.860 | € 5.140 |
| Jaarloon € 55.000 | € 20.000 | 37,56% | € 7.512 | € 12.488 |
| Jaarloon € 85.000 | € 40.000 | 49,50% | € 19.800 | € 20.200 |
Twee dingen vallen op. Ten eerste houdt u bij een modaal tot bovenmodaal inkomen ruwweg 60% van de vergoeding over. Ten tweede gaat bij een hoog inkomen bijna de helft naar de Belastingdienst. Dat is geen boete en geen fout: het is het tarief van de hoogste schijf.
Waarom het netto bedrag soms meevalt bij de aangifte
Het percentage op de eindafrekening is een voorheffing. Bij de aangifte inkomstenbelasting telt de Belastingdienst al uw inkomen van dat jaar bij elkaar op en houdt dan wel rekening met uw persoonlijke situatie en heffingskortingen. Stel dat u halverwege het jaar uit dienst gaat en daarna een tijd minder verdient. Dan kan uw totale jaarinkomen lager uitvallen dan het jaarloon waarop het bijzonder tarief is gebaseerd. In die situatie is er mogelijk te veel ingehouden en krijgt u na de aangifte geld terug.
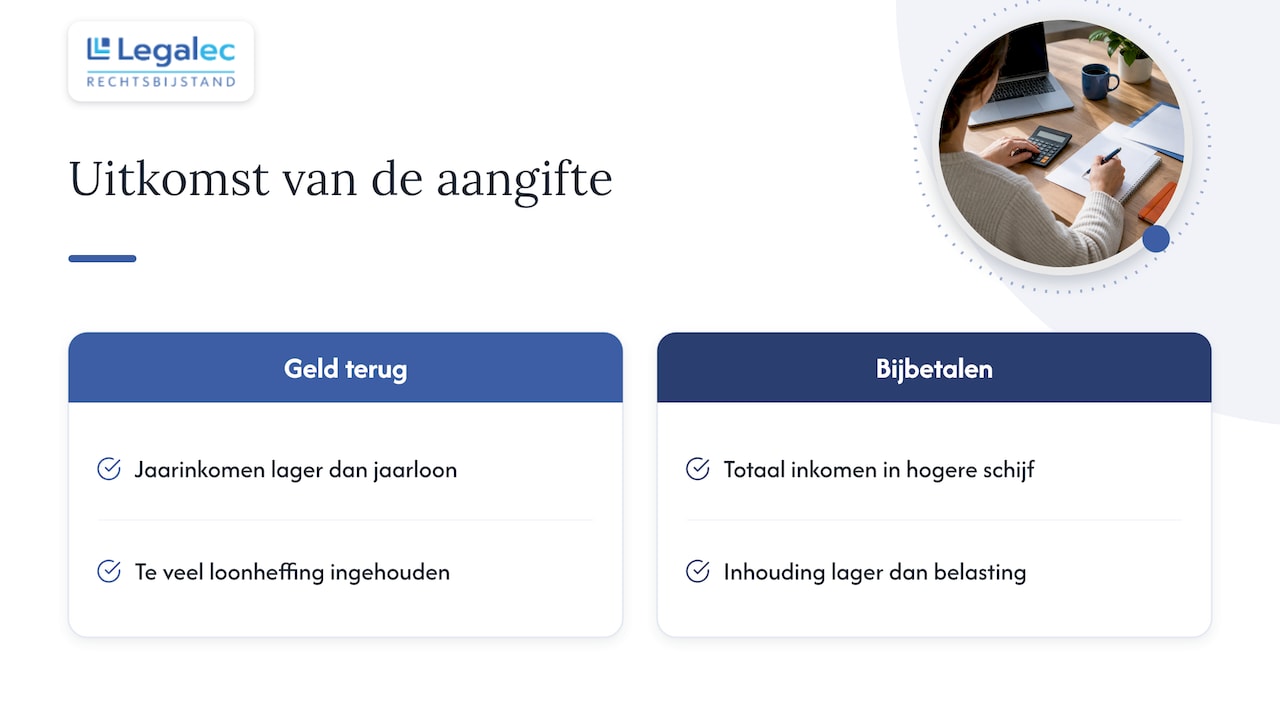
Het omgekeerde kan ook. Valt het totaal van salaris en vergoeding in een hogere schijf dan het percentage waarmee is ingehouden, dan betaalt u bij. Wie een grote vergoeding krijgt, doet er goed aan een deel van het netto bedrag opzij te zetten tot de aanslag binnen is.
De definitieve afrekening via uw aangifte
Na afloop van het jaar doet u aangifte inkomstenbelasting. Volgens de Belastingdienst staat de ontslagvergoeding in de online aangifte alvast ingevuld bij ‘pensioen en andere uitkeringen’. Staat die er niet, dan vult u het bedrag zelf in en kiest u bij soort inkomen voor ‘andere uitkeringen’. Controleer altijd of het bruto bedrag en de ingehouden loonheffing overeenkomen met de jaaropgave van uw oud-werkgever.
Hebt u via de inhouding meer betaald dan u verschuldigd bent, dan krijgt u het verschil terug. De Belastingdienst maakt het bedrag over binnen 1 week na de datum op de aanslag en legt uiterlijk binnen 3 jaar na afloop van het belastingjaar een definitieve aanslag op.
Niet wachten tot de aangifte
Verwacht u dat er duidelijk te veel of te weinig is ingehouden, dan hoeft u niet altijd tot het voorjaar te wachten. Met een voorlopige aanslag kunt u het verschil eerder laten verrekenen. Hoe dat werkt, leest u in onze stappen om een voorlopige aanslag aan te passen. Krijgt u toeslagen, geef dan ook uw verwachte jaarinkomen inclusief de vergoeding tijdig door, zodat u achteraf niet voor een terugvordering komt te staan.
Bent u het niet eens met de aanslag?
Wijkt de aanslag af van wat u verwacht, kijk dan eerst of de gegevens van uw werkgever kloppen. Is de vergoeding dubbel meegeteld of is de ingehouden loonheffing niet verwerkt, dan kunt u bezwaar maken. Een bezwaar moet op tijd binnen zijn en goed onderbouwd worden. Daar helpen wij u graag bij.
Waar u op let in de vaststellingsovereenkomst
Veel transitievergoedingen worden afgesproken in een vaststellingsovereenkomst. Dat is het moment waarop u nog invloed hebt op wat u netto overhoudt. Let in elk geval op deze punten:
- Bruto of netto. Staat er een bedrag in de overeenkomst, controleer dan of het om bruto gaat. Een vergoeding is vrijwel altijd bruto. Reken het netto bedrag uit met de percentages hierboven voordat u akkoord gaat.
- Het moment van uitbetaling. De vergoeding telt mee in het jaar waarin u hem ontvangt. Gaat u aan het eind van het jaar uit dienst, dan kan het verschil maken of de betaling in december of januari valt, zeker als u het jaar erna minder verdient. Leg de betaaldatum daarom vast.
- Hoogte boven het wettelijke minimum. Een werkgever die een einde wil maken aan het dienstverband, kan een hogere vergoeding bieden dan de transitievergoeding. Het extra deel wordt op dezelfde manier belast. Onderhandel dus over het brutobedrag en weet wat er netto van overblijft.
- Kosten voor opleiding of begeleiding. Spreekt u af dat uw werkgever een opleiding of loopbaanbegeleiding betaalt, leg dan precies vast hoe dat zich verhoudt tot de vergoeding. Laat u adviseren over de juiste formulering.
- Overige posten. Openstaande vakantiedagen, vakantiegeld en een eventuele bonus worden apart afgerekend. Zorg dat de overeenkomst duidelijk maakt welk bedrag waarvoor is.
Een fout in de vaststellingsovereenkomst kan ook gevolgen hebben voor uw WW. Lees daarom eerst ons artikel over het vaststellingsovereenkomst controleren en teken niet onder druk.
Voor werkgevers in het mkb
Neemt u als werkgever afscheid van een medewerker, dan bent u verantwoordelijk voor de juiste inhouding van loonheffing. Gebruik de groene tabel voor bijzondere beloningen, verwerk de vergoeding apart van het gewone loon en vermeld het brutobedrag helder in de overeenkomst. Dat voorkomt discussies achteraf. Wij stellen een vaststellingsovereenkomst voor werkgevers voor u op voor € 1.445,95 eenmalig.
Zo helpt Legalec u bij ontslag en belasting
Krijgt u een vaststellingsovereenkomst voorgelegd of twijfelt u over de afrekening van uw transitievergoeding, dan kunt u bij ons terecht voor eenmalige bijstand tegen een vaste prijs:
- Vaststellingsovereenkomst-check: € 395 eenmalig
- Juridisch adviesgesprek: € 149 eenmalig
- Bezwaarschrift opstellen: € 1.200 eenmalig
Wilt u een vaste jurist die uw dossier kent, ook na het ontslag? Met ons abonnement op rechtsbijstand hebt u hulp bij werk en salaris, maar ook bij belasting en vermogen en bij uitkering en pensioen. U kiest uit Basic voor € 37,81 per maand, Normal voor € 68,06 per maand of Pro voor € 98,31 per maand, zonder eigen risico per zaak.
Onze kijk op de belasting over uw transitievergoeding
Wij zien vaak dat mensen bij ontslag vooral naar het brutobedrag kijken. Dat is begrijpelijk: dat is het getal dat in de brief of de overeenkomst staat. Maar wat u daarna nodig hebt om de periode tot een nieuwe baan te overbruggen, is het netto bedrag. Wie dat pas op de eindafrekening ziet, schrikt vaak.
Daarom vinden wij dat de belastingvraag thuishoort aan het begin van het gesprek, niet aan het eind. Zolang u nog niet hebt getekend, kunt u afspraken maken over de hoogte van de vergoeding, het moment van betalen en wat er verder wordt geregeld. Na ondertekening ligt dat vast.
Ontslag raakt meerdere onderwerpen tegelijk: uw arbeidsovereenkomst, uw belasting, soms uw uitkering en uw pensioen. Juist daarom werken wij met een vaste jurist die het hele dossier kent. Dan hoeft u uw verhaal niet steeds opnieuw te vertellen en ziet iemand het verband tussen de vaststellingsovereenkomst en de aanslag die een jaar later komt.
Ons advies: laat uw overeenkomst beoordelen voordat u tekent, reken uit wat u netto overhoudt en zet een deel opzij tot de definitieve aanslag binnen is. Dan weet u waar u aan toe bent.
Juridische redactie Legalec
Veelgestelde vragen
Is een transitievergoeding belastingvrij?
Nee. De transitievergoeding is een brutobedrag en telt als inkomen in het jaar waarin u het ontvangt. Uw werkgever houdt direct loonheffing in volgens het bijzonder tarief. Bij de aangifte inkomstenbelasting wordt bepaald wat u definitief betaalt.
Krijg ik belasting terug over mijn transitievergoeding?
Dat kan. Als het ingehouden percentage hoger is dan wat u op basis van uw totale jaarinkomen en heffingskortingen verschuldigd bent, krijgt u het verschil na de aangifte terug. Is er te weinig ingehouden, dan betaalt u bij. Met een voorlopige aanslag kunt u het verschil eerder laten verrekenen.
Waarom houd ik netto zo weinig over van mijn transitievergoeding?
De vergoeding wordt belast via de groene tabel, waarin geen arbeidskorting zit. Bovendien kan de vergoeding samen met uw salaris in een hogere schijf vallen, tot 49,50% in 2026. Daardoor gaat er verhoudingsgewijs meer belasting af dan van uw gewone salaris.
Is een transitievergoeding verplicht bij economisch ontslag?
Ja, als uw werkgever het initiatief neemt om het dienstverband te beëindigen, ook om bedrijfseconomische redenen, hebt u in de regel recht op een transitievergoeding. Er zijn uitzonderingen, bijvoorbeeld bij ernstig verwijtbaar gedrag. In onze uitleg over de transitievergoeding en uw rechten leest u wanneer de vergoeding verschuldigd is en hoe hoog die is.
Bronnen
- Belastingdienst: Moet ik belasting betalen over een ontslagvergoeding?
- Belastingdienst: Wat gebeurt er na de aangifte?
- Belastingdienst: Cijferbijlage 2026 bij de Nieuwsbrief Loonheffingen
- Belastingdienst: Groene tabel bijzondere beloning 2026
- P-Direkt: Vergoedingen bij ontslag
- Flexmeester: Witte en groene tabellen toepassen